Bogotá reunió a la banca y las fintech para hablar del futuro con IA
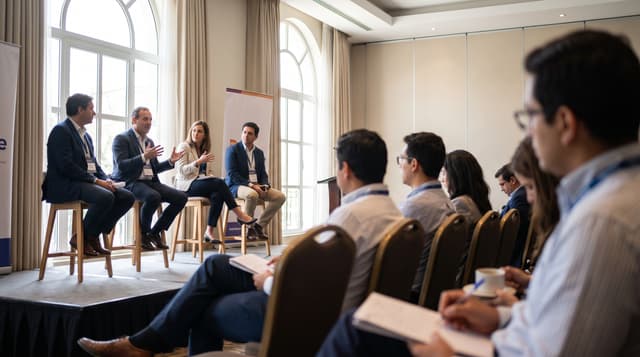
La primera edición en Colombia de AI in Finance (AIFI26) se realizó el 27 de octubre en el Hotel Grand Hyatt de Bogotá y convocó a directivos de Rappi, Itaú, BBVA, Davivienda, Banco de Occidente, Microsoft y Amazon Web Services para discutir cómo los agentes de IA y los pagos instantáneos cambiarán la banca hacia 2030 [1].
La agenda incluyó a Matías Laks, country manager de Rappi Colombia; Roxana Zamorano, CFO de Itaú Colombia; Sergio Rojas Munita, vicepresidente de Banca Minorista de BBVA; Martín Lovo, vicepresidente de Banca de Personas de Davivienda, y Diana Silva, gerente de Operaciones del Banco de Occidente [1][2].
El formato combinó conferencias y paneles sobre el desarrollo de nuevos modelos de negocio, la integración de IA a mayor escala y los desafíos de ciberseguridad e interoperabilidad que enfrenta el sector [2].
Daniel Jejcic, fundador de Avenida+ y miembro de la junta directiva de AI in LATAM, explicó que este tipo de encuentros sirve para identificar qué soluciones funcionan en otros países y cuáles son las dificultades que persisten en la industria [2].
El evento se suma a otras ediciones regionales de AIFI, como la realizada meses antes en Buenos Aires, donde CEOs de bancos argentinos discutieron cómo los agentes de IA empiezan a negociar créditos y personalizar aplicaciones para cada cliente [4].
Los agentes de IA pasan de responder preguntas a ejecutar tareas
La diferencia central frente a los asistentes tradicionales es que un agente de IA puede analizar información, tomar decisiones y ejecutar acciones por sí mismo, sin esperar una instrucción puntual del usuario en cada paso [1].
En la práctica, eso significa agentes capaces de gestionar solicitudes de crédito y ejecutar determinadas transacciones de forma autónoma [1]. Hernán Litvac, cofundador de icomm y también miembro de la junta directiva de AI in LATAM, señaló que estas herramientas están cambiando la relación entre empresas y clientes al habilitar recomendaciones y servicios cada vez más personalizados [1][2].
El congreso también abordó el desarrollo de agentes orientados específicamente a ciberseguridad, un frente que los panelistas identificaron como crítico a medida que estos sistemas ganan autonomía para ejecutar operaciones financieras sin supervisión humana directa en cada paso [2].
Bre-B obliga a bancos y fintech a repensar sus modelos de negocio
La interoperabilidad entre plataformas de pago y el crecimiento de las transacciones en tiempo real, impulsado en Colombia por Bre-B, fue el segundo gran eje de discusión del encuentro [1]. Los panelistas coincidieron en que ese sistema está modificando cómo compiten billeteras digitales, tarjetas y bancos tradicionales.
La conversación abordó cómo estos actores buscan integrarse a nuevas experiencias de compra impulsadas por agentes de inteligencia artificial, desde la búsqueda de productos hasta la ejecución de la transacción [1][3]. Para las entidades financieras, la lectura es que la interoperabilidad de Bre-B representa una oportunidad de integrar sus servicios en experiencias de pago más ágiles y personalizadas [3].
¿Qué tan avanzada está la adopción de IA en la banca colombiana?
La adopción ya es mayoritaria pero desigual en resultados: el uso de IA está generalizado, pero pocas entidades ven mejoras claras en rentabilidad [1][2].
Los datos muestran una industria que ya pasó la fase de pilotos, pero que todavía no logra traducir ese uso generalizado en un retorno financiero medible para la mayoría de las entidades.
| Indicador | Dato | Fuente |
|---|---|---|
| Entidades de crédito que usan IA en sus procesos | 81% | Superintendencia Financiera [1][2] |
| Instituciones financieras que usan IA para automatizar procesos | 79% | Universidad de Cambridge [2] |
| Uso de IA en comunicación con clientes | 74% | Universidad de Cambridge [2] |
| Uso de IA en detección de fraude y cibercrimen | 57% | Universidad de Cambridge [2] |
| Instituciones que reportan mejoras de rentabilidad con IA | 40% | Universidad de Cambridge [1][2] |
| Inversión bancaria en transformación digital e innovación (2025) | COP 3,6 billones (+9% vs. 2024) | Superintendencia Financiera [1][2] |
Medir el retorno y conseguir talento, los obstáculos que persisten
El principal freno no es tecnológico sino organizacional: la seguridad de la información, la infraestructura disponible, el talento especializado y la dificultad para medir el retorno de las inversiones en IA concentraron buena parte de las conversaciones sobre los límites actuales de la adopción [1].
“Los sistemas pueden acompañar procesos de compra, realizar recomendaciones y ejecutar determinadas tareas.”
El propio estudio de Cambridge encontró que el 55% de las instituciones financieras todavía tiene dificultades para cuantificar el valor que generan sus implementaciones de IA [1].
Qué significa Bre-B y el comercio agéntico para quienes venden en Colombia
Para un comercio o un banco que procesa pagos en Colombia, la combinación de Bre-B con agentes de IA que inician compras implica rediseñar el checkout para aceptar transacciones iniciadas por un software, no solo por una persona frente a una pantalla. Eso exige validar identidad, autorización y fraude en tiempo real.
Para un equipo de comercio digital, eso convierte la interoperabilidad de pagos y la seguridad de los agentes en requisitos de infraestructura, no en temas exclusivos del área de tecnología del banco [1].
Fuentes
- [1]ENTER.CO, Agentes de IA, Bre-B y el futuro de los bancos: así fue el encuentro AIFI26 en Bogotá — enter.co
- [2]La República, En el congreso Aifi26 se discutió cómo implementar IA en las operaciones de la banca — larepublica.co
- [3]Semana, Llega AIFI26 Colombia, el encuentro para hablar de IA y transformación digital del sistema financiero — semana.com
- [4]Infobae, Una app diferente para cada cliente y algoritmos que negocian créditos: cómo cambian los bancos con la llegada de la IA — infobae.com